Investisseur ou spéculateur : ce qui change vraiment pour votre capital (et par où commencer)
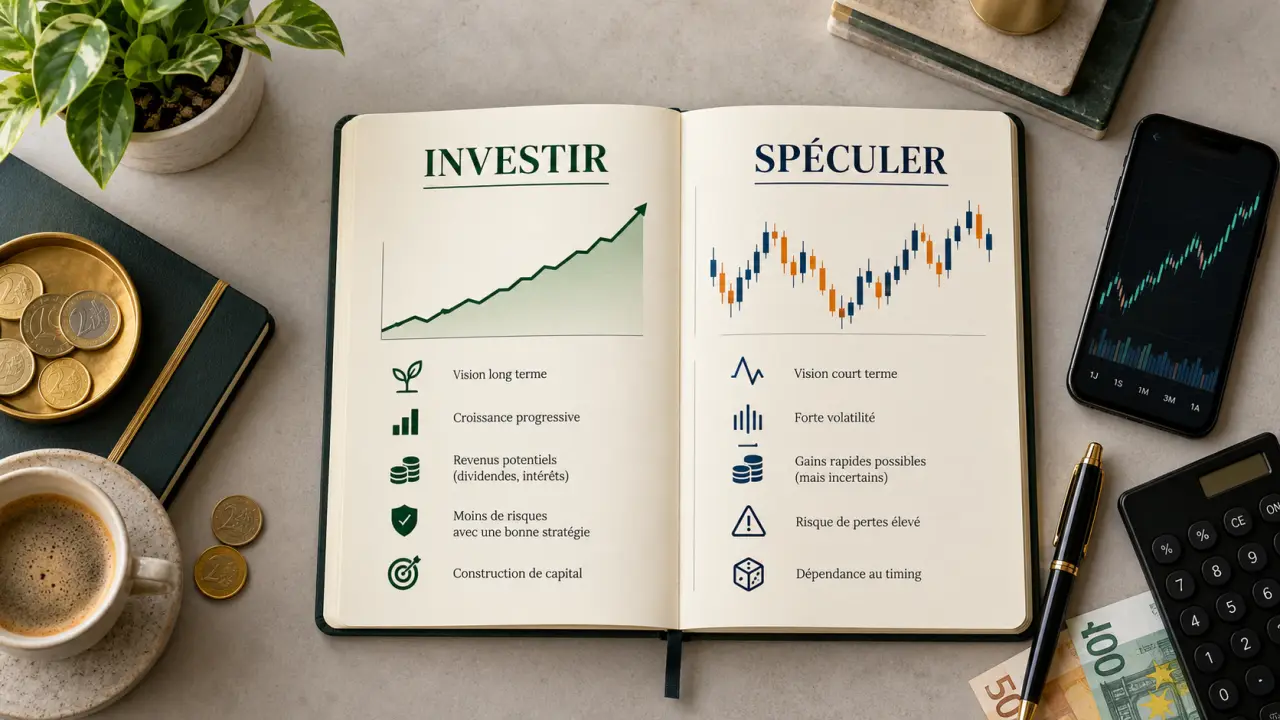
Placer de l'argent n'est pas réservé aux gros patrimoines. Un investisseur alloue du capital aujourd'hui pour obtenir un rendement demain, sous forme de dividendes ou de plus-value. Ce qui varie d'une personne à l'autre, c'est l'horizon, le niveau de risque accepté et le support choisi. Voici comment faire le tri, sans jargon inutile.
Ce que fait un investisseur, concrètement
Une définition simple : du capital contre un rendement futur
Investir consiste à mobiliser une somme dans un actif (action, obligation, immobilier locatif, matières premières, part d'une startup) en espérant qu'il génère un retour sur investissement. L'épargne, elle, met l'argent en sécurité. L'investissement accepte une part d'incertitude en échange d'un potentiel de gain supérieur. Les deux ne s'opposent pas : on constitue d'abord une épargne de précaution, puis on investit ce dont on n'aura pas besoin à court terme.
Simulateur d'intérêts composés et impact des frais
Estimez l'évolution d'un capital avec des versements mensuels, puis comparez l'effet de frais plus élevés.
Avec vos frais :
- Capital final
- Total versé
- Gains cumulés
Frais majorés de 2 points :
- Capital final
- Total versé
- Gains cumulés
Formule : VF = C0 × (1+r)n + V × [((1+r)n − 1) / r], avec r le taux mensuel équivalent au rendement annuel net ((1 + net)1/12 − 1) et n le nombre de mois. Si r = 0, VF = C0 + V × n.
- Le rendement est une hypothèse saisie par vos soins, et non une promesse ni une garantie.
- Un placement comporte un risque : la perte en capital est possible.
- L'inflation et la fiscalité ne sont pas prises en compte dans ce calcul.
- Cet outil est purement illustratif et ne constitue pas un conseil en investissement.
Un rôle économique bien réel
Derrière chaque placement, il y a souvent une entreprise qui se finance. À la création, un business angel peut apporter les premiers fonds. Pendant la croissance, des fonds de capital-risque prennent le relais lors des levées de série A, B et C. Les investisseurs apportent aussi parfois un réseau, de l'expertise et une présence au conseil d'administration. C'est ce qu'on appelle le financement de l'économie réelle : l'argent placé finance de la R&D, des embauches, des usines.
Cinq familles d'investisseurs à connaître
Le mot recouvre des profils très différents, qu'il s'agisse de personnes physiques ou de personnes morales.
| Profil | Ce qu'il apporte | Implication |
|---|---|---|
| Investisseur individuel (petit porteur) | Capital modeste, souvent via la Bourse | Faible à moyenne |
| Business angel | Capital, conseils, réseau | Forte |
| Capital-risqueur | Fonds importants pour des startups en croissance | Forte, avec gouvernance |
| Fonds d'investissement | Gestion professionnelle de portefeuilles | Variable |
| Investisseur institutionnel | Très gros volumes (banques, assurances) | Selon la stratégie |
Une nuance fréquente : un actionnaire détient simplement une part du capital d'une société. Un investisseur, lui, raisonne en stratégie de rendement, et peut être actionnaire ou non selon le support. Quant à l'investisseur qualifié (ou accrédité), il s'agit d'un statut qui donne accès à certains produits réservés à des profils avertis ; il se vérifie auprès de l'établissement concerné.
Investisseur ou spéculateur : la frontière tient à la méthode
L'investisseur s'appuie sur l'analyse fondamentale : qualité de l'entreprise, bénéfices, valorisation. Il raisonne sur plusieurs années. Le spéculateur mise sur les mouvements de prix à court terme, souvent avec l'analyse technique, et cherche à profiter des fluctuations plutôt que de la valeur créée. Le premier accepte la volatilité en gardant le cap, le second en fait son terrain de jeu et prend un risque de perte rapide beaucoup plus élevé.
Un détail que peu de guides soulignent : pensez à un pont suspendu. Il oscille volontairement avec le vent, parce que cette souplesse l'empêche de casser. Un portefeuille de long terme se comporte de la même façon : les corrections boursières font osciller sa valeur, et c'est précisément la structure (diversification, versements réguliers, horizon long) qui lui permet de tenir. Le problème surgit quand on vend en pleine oscillation par peur : on transforme alors une variation temporaire en perte définitive. Se demander à l'avance « quelle baisse puis-je encaisser sans toucher à mon argent ? » aide à choisir un niveau de risque réaliste.
Choisir son support : ETF, fonds actifs ou actions en direct
Trois façons d'investir, trois logiques
Prenons l'exemple d'un marché émergent comme l'Inde, dont le PIB progresse autour de 6 à 7 % par an et dont la moitié de la population a moins de 30 ans, ce qu'on appelle le « dividende démographique ». Trois accès existent.
| Support | Frais typiques | Avantage | Limite |
|---|---|---|---|
| ETF (tracker) | Souvent inférieurs à 0,70 % par an | Diversification immédiate, simplicité | Suit l'indice, y compris dans ses baisses |
| Fonds de gestion active | Souvent entre 1,5 % et 2,5 % par an | Expertise d'un gérant | Frais élevés, résultat non garanti |
| Actions en direct | Frais de courtage | Contrôle total | Risque de concentration |
L'ETF répliquant un indice comme le Nifty 50 ou le MSCI India convient bien aux débutants. Un fonds comme Pictet – Indian Equities (ISIN LU0255979071) illustre l'approche active. Les actions en direct, comme HDFC Bank ou Infosys, s'adressent à ceux qui savent analyser une entreprise.
Les frais, un détail qui pèse sur 20 ans
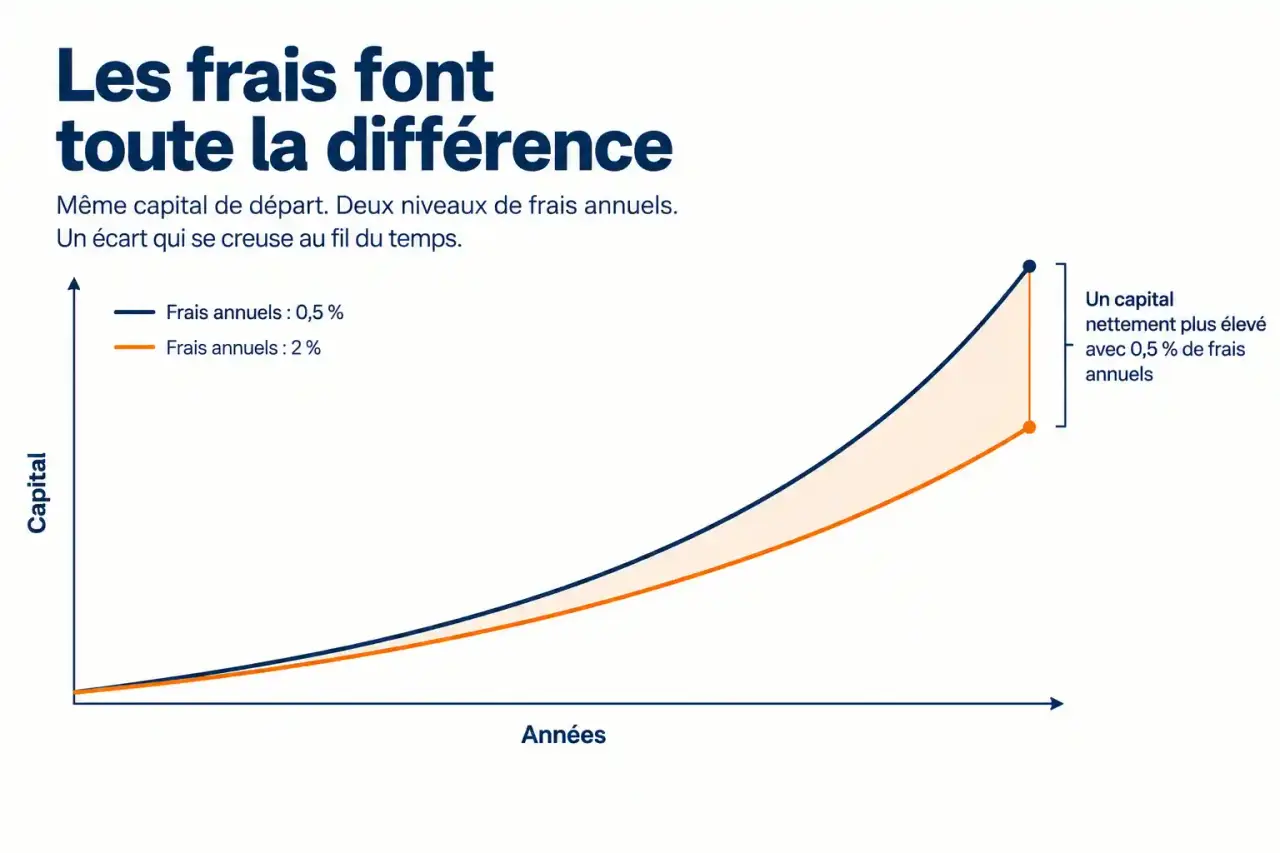
Un écart de 1 à 2 points de frais annuels paraît faible, mais il se cumule année après année sur un horizon de 20 ans. C'est pourquoi on compare toujours le rendement net de frais, et pas seulement la performance affichée. Pensez aussi à l'enveloppe (PEA, compte-titres, assurance-vie), dont la fiscalité diffère : elle mérite d'être étudiée avant d'acheter.
Risques et bonnes pratiques avant de se lancer
Les risques propres à un marché émergent
Le potentiel de croissance s'accompagne d'une volatilité plus forte. Le ratio cours/bénéfices du Nifty 50, souvent supérieur à 20, signale des valorisations exigeantes : une déception sur les bénéfices peut provoquer une correction marquée. S'ajoutent le risque de change entre euro et roupie, qui modifie la performance finale, les risques géopolitiques et ceux liés à la gouvernance de certaines entreprises. Dans tous les cas, la perte en capital est possible.
Une checklist avant le premier euro
- Constituer une épargne de précaution disponible.
- Définir un objectif et un horizon (court, moyen ou long terme).
- Évaluer sa tolérance au risque, y compris émotionnelle.
- Comparer les frais et l'enveloppe fiscale.
- Diversifier : un seul pays, un seul secteur ou une seule action concentre le risque.
- Investir régulièrement et rééquilibrer de temps en temps.
Enfin, non, il n'est pas nécessaire d'être riche : quelques dizaines d'euros par mois suffisent pour commencer. L'essentiel est la régularité, la patience et une formation progressive. Les contenus de La Minute Business sur l'investisseur et la Bourse indienne permettent d'approfondir chaque étape à votre rythme.