Fusion-acquisition entre deux PME : sécuriser le prix sans sacrifier la trésorerie ni les équipes
Réussir une fusion-acquisition entre deux PME suppose de valider trois éléments avant de s’engager : l’intérêt stratégique du rapprochement, sa solidité financière et la capacité des équipes à travailler ensemble. La méthode consiste à fixer des critères de décision, auditer la cible, négocier les risques et préparer l’intégration avant la réalisation de l’opération. Un prix attractif ne compense ni une dépendance excessive au dirigeant ni un financement trop tendu.
1. Définir le rapprochement utile avant de chercher une cible
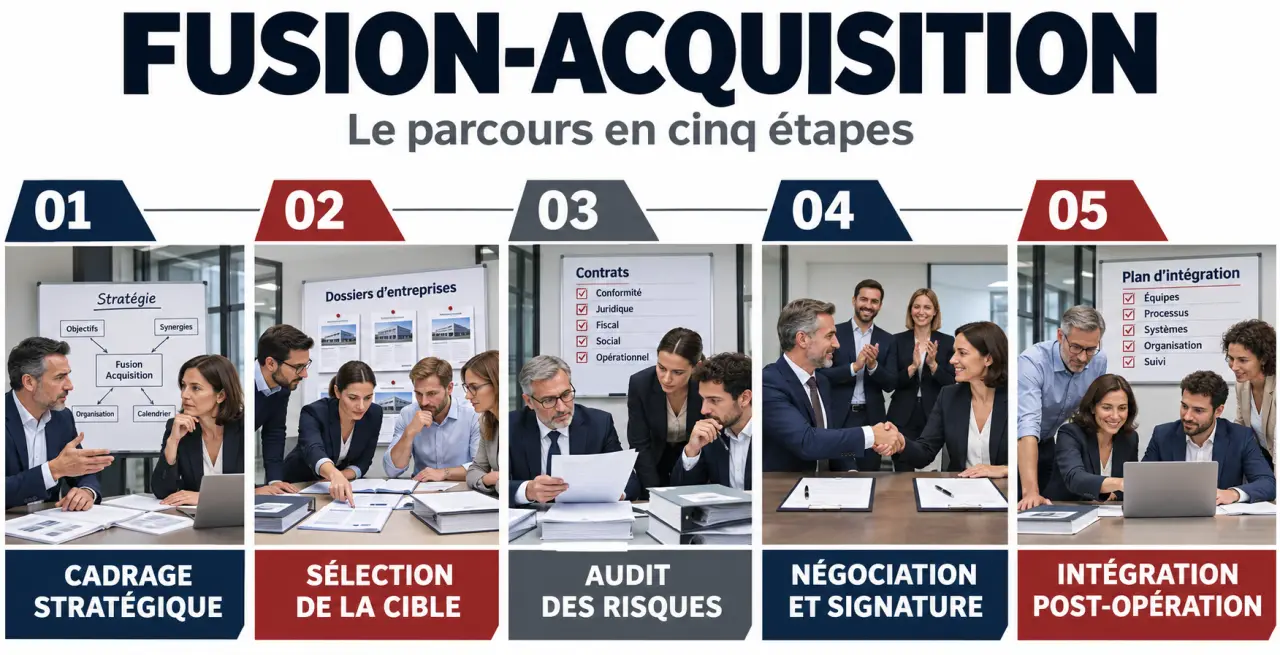
Commencez par une note de cadrage partagée entre dirigeants et associés : pourquoi cette opération serait-elle préférable à un développement interne ? Les motivations peuvent être l’accès à un marché, l’acquisition de compétences, une offre complémentaire, des économies d’échelle ou une transmission. Retenez des objectifs observables plutôt qu’une simple ambition de croissance.
Choisir la forme juridique selon le projet
La « fusion-acquisition » désigne plusieurs mécanismes, dont les conséquences diffèrent. Le choix dépend notamment du contrôle recherché, de la gouvernance souhaitée et des contraintes juridiques et fiscales. Il doit être validé avec les conseils des deux PME.
| Opération | Conséquence sur les sociétés | Point d’attention |
|---|---|---|
| Acquisition de titres | Rachat de tout ou partie du capital ; la cible peut conserver son existence juridique. | Organiser le contrôle et les pouvoirs des associés. |
| Fusion-absorption | La société absorbante subsiste ; l’absorbée disparaît juridiquement. | Préparer les conséquences du transfert et l’intégration. |
| Fusion avec création d’une société nouvelle | Les sociétés participantes disparaissent au profit d’une nouvelle structure. | Définir la gouvernance et la répartition du capital. |
Transformer les ambitions en critères de sélection
Définissez un périmètre : activité, implantation, taille accessible, rentabilité, portefeuille clients et maturité organisationnelle. Examinez aussi les pratiques managériales : délégation, rémunération, relation client et rapidité de décision. Une complémentarité commerciale peut masquer une incompatibilité opérationnelle.
Pour chaque synergie envisagée, précisez le mécanisme, le responsable, le coût de mise en œuvre et l’échéance. Par exemple, vendre une offre aux clients de l’autre PME exige de vérifier leur intérêt, la disponibilité des commerciaux et la compatibilité des contrats : le chiffre d’affaires additionnel n’est pas automatique.
2. Organiser les vérifications et décider de poursuivre ou non
Après les premiers échanges confidentiels, la lettre d’intention, ou LOI, cadre le périmètre, les hypothèses de prix, le calendrier, les modalités d’audit et une éventuelle exclusivité. Faites préciser par un avocat quelles dispositions sont engageantes : la portée du document dépend de sa rédaction.
Centralisez ensuite les pièces dans une salle de données sécurisée, avec des accès limités et une traçabilité des échanges. Le vendeur doit préparer des documents cohérents et signaler les difficultés connues. L’acquéreur doit distinguer les informations vérifiées des déclarations restant à confirmer.
Auditer les risques qui changent réellement la décision
La due diligence est l’audit préalable de la cible. Elle doit dépasser la lecture des comptes pour comprendre comment l’entreprise gagne de l’argent et ce qui pourrait fragiliser cette performance.
- Finance : comptes, marges, trésorerie, dette, stocks, créances et besoin en fonds de roulement.
- Juridique et fiscal : propriété des titres et actifs, contrats, contentieux, déclarations fiscales et engagements hors bilan.
- Social : contrats de travail, rémunérations, litiges, compétences clés et obligations applicables à l’opération.
- Commercial : concentration de clientèle, récurrence des ventes, dépendance au dirigeant et clauses de changement de contrôle.
- Opérations et informatique : capacités de production, fournisseurs critiques, cybersécurité, licences et compatibilité des systèmes.
Demandez une synthèse des anomalies avec, pour chacune, un impact estimé et une réponse : correction préalable, baisse de prix, protection contractuelle ou abandon. Un risque majeur non quantifiable ne doit pas être relégué dans une annexe simplement pour respecter le calendrier.
3. Fixer un prix et un financement supportables sans synergies immédiates
La valorisation fournit une fourchette argumentée, pas un prix incontestable. Croisez plusieurs approches : les multiples sectoriels appliqués à l’EBITDA, indicateur de résultat avant intérêts, impôts et amortissements ; les flux de trésorerie futurs actualisés, ou DCF ; et l’approche patrimoniale fondée sur les actifs et passifs.
Chaque méthode a ses limites. Les multiples exigent des entreprises réellement comparables et un résultat retraité des éléments exceptionnels. Le DCF dépend fortement des prévisions. L’approche patrimoniale peut mal refléter la valeur d’une clientèle ou de compétences. Distinguez aussi la valeur d’entreprise du prix des titres, notamment après ajustement de la dette nette.
Placez sur les deux plateaux d’une balance les gains attendus et l’effort nécessaire pour les obtenir. Une économie d’achats peut nécessiter une renégociation fournisseur ; une mutualisation informatique mobilise des salariés déjà indispensables à l’activité. Valorisez donc aussi le temps des équipes, les doubles coûts transitoires et les ventes potentiellement retardées. Cette « charge d’absorption » révèle parfois qu’une synergie rentable sur le papier arrive trop tard pour financer la dette.
Tester la trésorerie dans un scénario dégradé
Le plan de financement doit couvrir le prix, les frais, les investissements, l’intégration et les besoins d’exploitation. Combinez selon le dossier fonds propres, dette bancaire, investisseurs ou crédit vendeur, c’est-à-dire un paiement différé financé par le cédant.
Une holding de reprise peut porter l’acquisition. Dans un LBO, le recours à l’endettement suppose une capacité de remboursement suffisante ; les flux effectivement mobilisables doivent être vérifiés. Testez une baisse des ventes, des encaissements plus lents et des synergies retardées. Si l’équilibre dépend d’un scénario parfait, revoyez le prix ou le montage.
4. Traduire les risques en clauses avant la réalisation
La négociation porte autant sur la répartition des risques que sur le montant affiché. Définissez précisément le périmètre acquis, les ajustements de prix, les modalités de paiement et les engagements du vendeur pendant la transition.
- Garantie d’actif et de passif : encadrer certains écarts ou passifs selon un périmètre, une durée, des plafonds et une procédure de réclamation.
- Earn-out : prévoir un complément de prix conditionnel avec des indicateurs vérifiables et des règles de calcul évitant les ambiguïtés.
- Conditions suspensives : subordonner la réalisation au financement, aux autorisations ou aux consentements nécessaires.
La signature des accords et le closing, réalisation effective de la transaction, peuvent être distincts. Vérifiez les obligations d’information-consultation, les autorisations et les formalités selon la juridiction, le secteur et la forme sociale.
L’avocat sécurise les actes ; l’expert-comptable ou l’auditeur analyse les comptes ; le conseiller M&A coordonne le processus et la négociation ; le banquier structure le financement. Définissez leurs livrables et honoraires, sans déléguer la décision stratégique du dirigeant.
5. Préparer l’intégration sans interrompre l’activité
Désignez avant le closing un responsable d’intégration et les personnes habilitées à arbitrer. Le premier objectif est la continuité : paie, facturation, commandes, accès informatiques et relation avec les clients clés. Ne cherchez pas à harmoniser immédiatement tout ce qui fonctionne.
Construisez un plan à 30, 60 et 90 jours, adapté à la complexité du rapprochement. Séparez les actions indispensables, les synergies prioritaires et les transformations différables. Pour chaque chantier, fixez un responsable, un budget, une échéance et un indicateur.
Expliquez aux salariés ce qui change, ce qui reste stable et ce qui n’est pas encore décidé. Organisez le transfert des relations détenues par le cédant et la fidélisation des compétences clés. Un manager de transition peut renforcer le pilotage si les ressources internes sont insuffisantes, avec un mandat délimité.
Suivez pendant plusieurs mois la trésorerie, la fidélisation des clients, les départs de salariés, la qualité de service et les synergies réellement obtenues, nettes de leurs coûts. Comparez-les à une situation de référence : la réussite se mesure à la valeur conservée et créée après l’opération, pas à la seule signature.