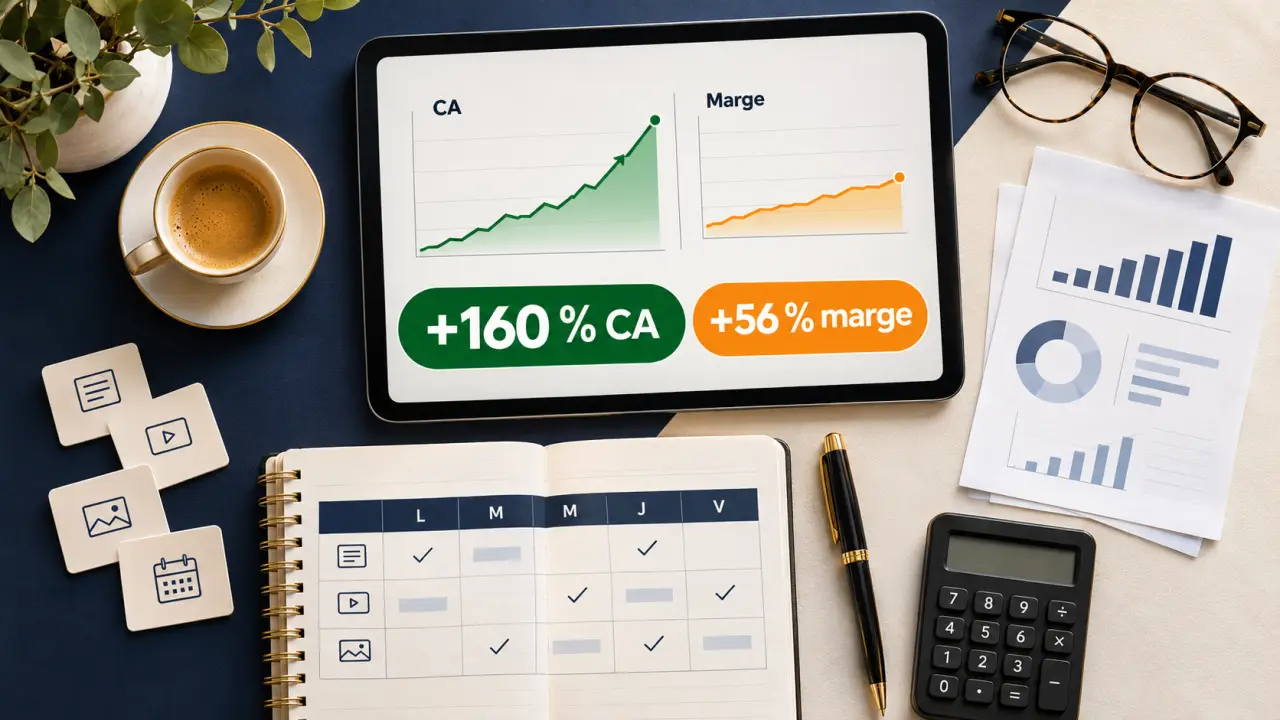
Retour sur investissement d’une stratégie éditoriale : 160 % sur le CA, mais 56 % sur la marge
Mesurer le retour sur investissement d’une stratégie éditoriale consiste à rapprocher les gains attribués aux contenus de leur coût complet, sur une période adaptée au cycle de vente. Le point décisif : distinguer chiffre d’affaires, marge et prévisions commerciales. Un trafic en hausse ne prouve pas une rentabilité, et une vente précédée d’une lecture n’a pas nécessairement été provoquée par celle-ci.
1. Fixer les règles du calcul avant de regarder les résultats
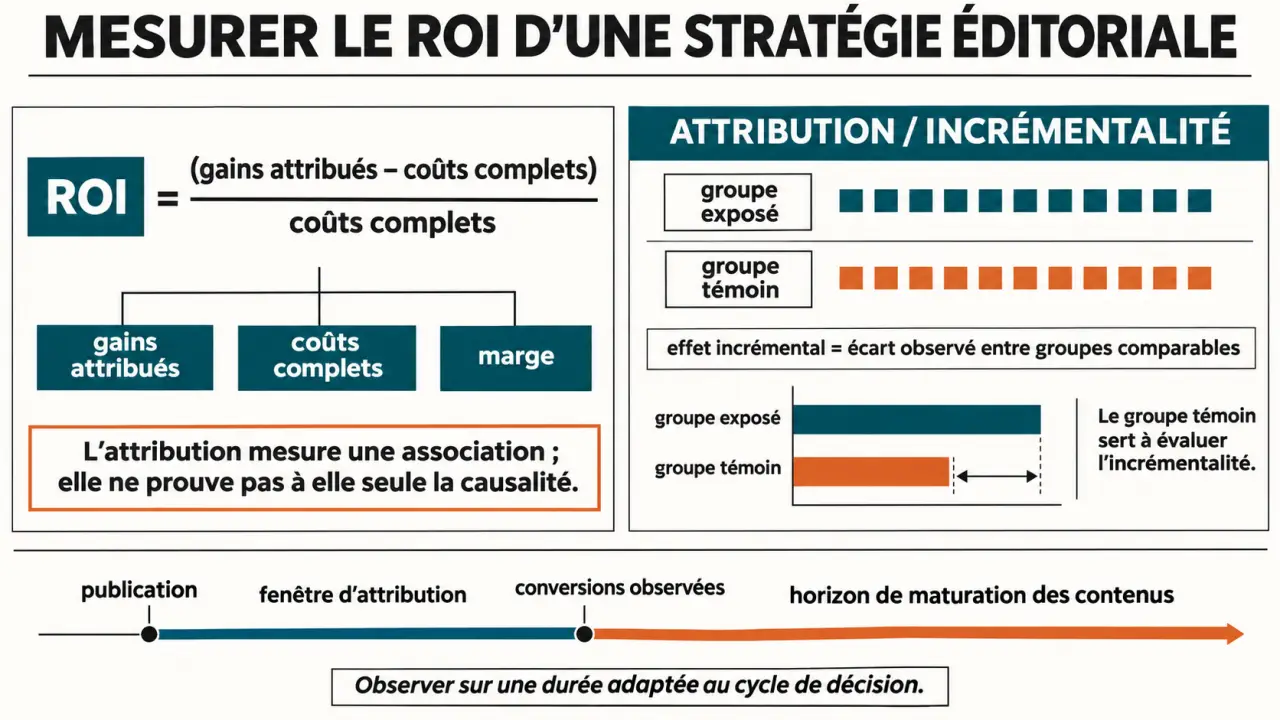
La formule de référence est simple : ROI = (gains attribués − coût total investi) ÷ coût total investi × 100. Sa fiabilité dépend toutefois de ce que vous placez derrière le mot « gains ». Faites valider le périmètre par le marketing, les ventes et la finance avant de comparer les performances.
Calcul du ROI éditorial : chiffre d’affaires, marge et pipeline
Saisissez les coûts et les gains attribués à vos contenus. Les montants sont exprimés en euros.
Coûts de l’investissement
Indiquez les coûts ponctuels et récurrents. Les champs laissés vides sont comptés comme zéro.
| Poste | Coût ponctuel (€) | Coût récurrent (€ / période) |
|---|---|---|
| Production | ||
| Design | ||
| Distribution | ||
| Outils | ||
| Temps interne | ||
| Pilotage | ||
| Maintenance |
Gains attribués retenus pour le ROI
Détail du calcul
Pipeline pondéré — calcul distinct
Le pipeline pondéré estime la valeur des opportunités selon la probabilité de signature saisie. Il n’est pas ajouté au ROI réalisé.
Pipeline pondéré : saisissez les deux valeurs.
Calcul : montant des opportunités × probabilité de signature.
À interpréter avec prudence : ce résultat représente un rendement attribué selon vos données. Il ne constitue pas une preuve de causalité ni d’incrémentalité.
Privilégier la marge pour parler de rentabilité
Le chiffre d’affaires attribué mesure les ventes créditées au contenu. La marge attribuée retire les coûts nécessaires pour délivrer les produits ou services vendus, avant déduction du budget éditorial. Cette seconde lecture renseigne mieux la rentabilité : une vente ne laisse pas toute sa valeur à l’entreprise.
Le pipeline pondéré correspond, lui, au montant des opportunités multiplié par leur probabilité de signature. Il représente une valeur attendue, pas un revenu acquis. Présentez-le séparément du ROI réalisé, avec des probabilités fondées sur les taux de transformation observés.
Ne pas confondre ROI et ROAS
Le ROAS rapporte le chiffre d’affaires attribué à la publicité aux dépenses publicitaires. Il évalue le rendement de la diffusion payante, sans démontrer la rentabilité du programme éditorial complet. Pour celui-ci, comptabilisez également la conception, la production, le pilotage et la maintenance. Un bon ROAS peut ainsi coexister avec un ROI sur marge négatif.
2. Réunir les coûts et relier les contenus aux ventes
Recensez les dépenses directes : rédaction, interviews, design, vidéo, relecture et intégration. Ajoutez le temps interne chargé, le pilotage, les outils, la distribution et les mises à jour. Répartissez les dépenses partagées selon une règle stable, par exemple les heures consacrées au programme, sans compter deux fois une même ressource.
Le coût d’opportunité mérite aussi d’être discuté : que pourrait produire l’équipe avec ce budget ailleurs ? Gardez cette comparaison distincte des dépenses réellement engagées afin de ne pas mélanger coût comptable et arbitrage stratégique.
Construire une chaîne de mesure jusqu’au CRM
Dans Google Analytics 4, suivez les actions utiles : inscription, téléchargement, demande de démonstration ou achat. Distinguez les micro-conversions des résultats commerciaux : une inscription ne vaut pas une vente. Utilisez des paramètres UTM normalisés sur les liens de campagnes externes, sans en ajouter aux liens internes qui risqueraient de brouiller l’origine du parcours.
- Associez à chaque contenu un identifiant, une date de publication, un thème et un objectif.
- Transmettez au CRM les informations de provenance autorisées et les conversions pertinentes.
- Enregistrez la qualification du contact, l’opportunité, la date de signature et le montant vendu.
- Rattachez les ventes hors ligne et dédupliquez contacts, opportunités et transactions.
Documentez les limites : refus du consentement, changements d’appareil et interactions non suivies. Le CRM sert de référence pour les montants signés ; les données web éclairent les parcours, sans les reconstituer intégralement.
3. Attribuer les gains sans transformer une contribution en causalité
Un article peut initier une relation, accélérer une décision ou précéder directement une demande commerciale. Le modèle d’attribution répartit le crédit entre ces interactions. Il ne prouve pas ce qui se serait passé sans contenu.
| Modèle | Lecture utile | Limite principale |
|---|---|---|
| Premier contact | Identifier les contenus initiateurs | Ignore les interactions suivantes |
| Dernier contact | Repérer les contenus proches de la conversion | Sous-évalue la découverte |
| Linéaire | Partager également le crédit | Suppose des contributions identiques |
| Dépréciation temporelle | Favoriser les contacts récents | Minimise les influences anciennes |
| Position 40/20/40 | Donner 40 % au premier contact, 40 % au dernier et répartir 20 % entre les autres | Pondération conventionnelle |
| Algorithmique | Exploiter les parcours observés | Dépend du volume et de la qualité des données |
Avec peu de ventes, choisissez une règle transparente et comparez premier et dernier contact. Un parcours long peut justifier une attribution multi-touch, à condition de disposer d’interactions suffisamment documentées. Ne changez pas de modèle pour embellir les résultats.
Vérifier l’effet supplémentaire par un groupe témoin
Pour estimer l’incrémentalité, comparez un groupe exposé à un groupe témoin comparable, idéalement constitué aléatoirement. Un test géographique ou une comparaison avant/après corrigée de la saisonnalité peut aussi éclairer la décision. Les différences de marché, les campagnes simultanées et les faibles volumes limitent néanmoins les conclusions.
Imaginez une population « jumelle » de vos lecteurs : mêmes besoins, même maturité commerciale, même période d’observation, mais sans exposition au dispositif testé. Cette image révèle un biais fréquent : les lecteurs peuvent acheter davantage parce qu’ils étaient déjà plus intéressés. Comparer simplement lecteurs et non-lecteurs risque donc de créditer le contenu d’une intention préexistante.
Un test de suppression reste délicat : retirer une page peut affecter le référencement et le maillage. Testez plutôt, lorsque c’est possible, l’exposition à une distribution éditoriale contrôlée.
4. Calculer sur une période cohérente : un exemple chiffré
Ne confondez pas fenêtre d’attribution et horizon d’évaluation. La première définit les interactions créditées avant une conversion, par exemple sur 30, 90 ou 180 jours. Le second doit couvrir la maturation du contenu et le cycle commercial : 6, 12 ou 18 mois peuvent convenir selon l’activité.
Comparez des cohortes de contenus au même âge après publication. Un article lancé récemment ne doit pas être jugé comme une page installée depuis un an. Intégrez aussi les coûts de maintenance engagés pendant la période.
Dans l’exemple illustratif présenté par Incremys, un programme de 24 contenus sur 12 mois rassemble les montants suivants :
- Production et design : 12 600 €.
- Distribution et outils : 4 200 €.
- Temps interne : 3 200 €.
- Coût total : 20 000 € ; revenu signé attribué : 52 000 €.
Le ROI sur chiffre d’affaires atteint (52 000 − 20 000) ÷ 20 000 × 100 = 160 %. Avec une marge brute supposée de 60 %, la marge attribuée représente 31 200 €. Le ROI sur marge devient (31 200 − 20 000) ÷ 20 000 × 100 = 56 %.
Les deux résultats décrivent le même programme, mais pas la même réalité économique. Ils restent des rendements attribués, et non une preuve de gains intégralement supplémentaires.
5. Transformer le tableau de suivi en décisions budgétaires
Suivez mensuellement les signaux opérationnels, puis arbitrez lorsque les cohortes ont suffisamment mûri. Votre tableau doit réunir période, cohorte, rôle du contenu, coût complet, leads qualifiés, opportunités, revenu signé, marge attribuée et ROI. Indiquez également le modèle retenu et les lacunes de suivi.
- Corriger si le trafic pertinent progresse, mais que les demandes commerciales stagnent : examinez l’offre, les appels à l’action et le parcours.
- Maintenir si les opportunités progressent, mais que le cycle de vente n’est pas terminé.
- Amplifier si la marge attribuée et les tests convergent, en vérifiant le rendement des dépenses supplémentaires.
- Arrêter ou réorienter si une cohorte mature reste déficitaire malgré les corrections.
Complétez le suivi par le coût par lead qualifié, le coût par opportunité et le CAC, avec des périmètres explicites. Enfin, présentez séparément notoriété, réputation et expertise : leur valeur stratégique compte, mais leur attribuer un revenu arbitraire fragiliserait tout le calcul.